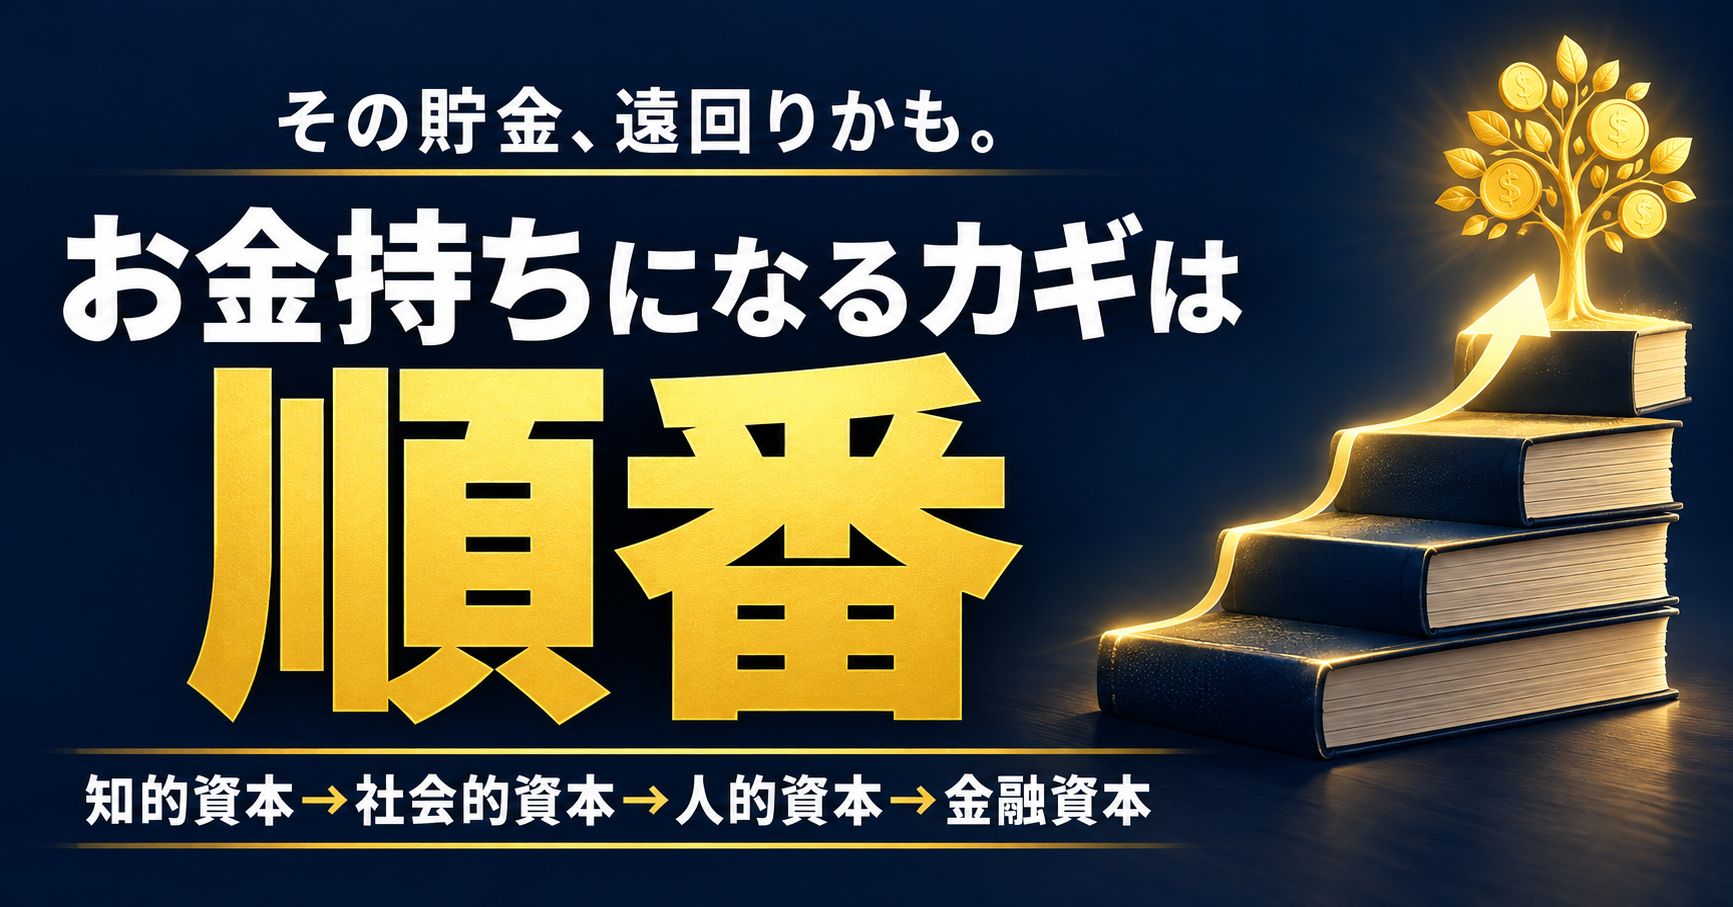
貯金しているのにお金持ちになれない理由|人生が変わる「お金を使う順番」
毎月コツコツ貯金している。節約もしている。半額シールも逃さない。それなのに、なぜか豊かになれない。原因は「収入の少なさ」ではなく、「お金を使う順番」にあるのかもしれません。
まずは、あなたの「お金持ち度」を診断します
いきなりですが、次の質問に「はい」がいくつあるか数えてみてください。
- □ 月末に口座残高を見て、ちょっとだけホッとする
- □ スーパーでは、つい半額シールの位置を目で追っている
- □ 「安い!」という理由だけで、いらないものを買った経験がある
- □ サブスクが何個あるか、正確に答えられない
- □ 「自己投資」という言葉に、少しだけ心が動く
3つ以上に「はい」がついたあなた。おめでとうございます。ごく普通の、とても真面目な人です。
そして、この記事はまさにあなたのために書きました。
貯金を増やしても、お金持ちになれるとは限らない?
「あなたはお金持ちになりたいですか?」
「そりゃ、なりたいですよ!」
ですよね。では、もう一つ質問です。
お金持ちになるために、今、何をしていますか?
「毎月貯金しています」 「無駄遣いを減らしています」 「スーパーでは午後7時を狙っています」
素晴らしい。特に最後の方、もはやプロの動きです。鮮魚売り場の前で、店員さんがシールを手にした瞬間に一歩踏み出す姿は、野生動物のように無駄がありません。その集中力を、もっと別の場面でも発揮したいところです。
ただ、ここで少しだけ、耳の痛い話をさせてください。
貯金が増えることと、お金持ちになることは、必ずしも同じではありません。
もちろん、貯金は大切です。病気、失業、家電の故障。人生には、頼んでもいないのに突然やって来る出費があります。
特に冷蔵庫。なぜあの子は、財布が一番寂しいタイミングを狙って壊れるのでしょうか。「今月は節約するぞ」と気合いを入れた翌朝、冷凍庫の下に謎の水たまり。冷蔵庫よ、君に空気を読む機能はないのか。
だから、貯金は必要です。生活を守る、いわば「人生の防具」です。
ただし、防具だけで冒険は進みません。守る力だけでは、収入を大きく増やすのは簡単ではないのです。ここを勘違いすると、人生が「ひたすら我慢するゲーム」になってしまいます。
節約を頑張るほど、人生が小さくなっていませんか?
こんな経験はありませんか。
お小遣いを減らす。外食を我慢する。旅行を諦める。欲しかった服も見なかったことにする。
そして月末、口座を開く。
「やった、今月は3万円も増えた!」
小さくガッツポーズ。その夜のお茶は、なぜか美味しい。
ところが翌月、車検がやってきます。マイナス12万円。
「え、先月の努力は?」
あなたの努力は、整備工場の方々の笑顔に変わりました。もちろん、必要な支出です。誰も悪くありません。
問題は、節約で生まれたお金を、「守ること」だけに使い続けてしまうことです。
そこで、考えてみてほしい質問があります。
「このお金を、将来もっと価値を生み出せる自分のために使えないだろうか?」
たとえば、こんな使い道です。
- 仕事に役立つ知識を学ぶ
- 副業に必要なスキルを身につける
- 困っている人を助けて、信用を得る
- 新しい仕事につながる出会いを大切にする
どれも、銀行の通帳には載りません。「入金」の欄に印字されることもありません。それでも、将来の収入を変えるきっかけになる可能性があります。
通帳に載らない資産。 実は、今日の話の中心はここにあります。
海外の起業家が語る「お金の前に育てる4つの資本」
今回の考え方のヒントは、海外の起業家ヴァネッサ・ラウ(Vanessa Lau)さんの発信から得ています。
会社員として働いた後に独立し、デジタルコンテンツやオンライン教育のビジネスを展開。本人の発信によれば、事業の累計売上は1,000万カナダドルを超えるそうです。
桁が違いすぎて、私の頭は一瞬で処理を放棄しました。ちなみに私は、1,000円の牛肉を前に3分悩み、結局いつも豚こま肉を手に取るタイプです。
ただ、ラウさんは成功の裏で、仕事の負担や燃え尽きも経験したと語っています。そうした経験から、仕事の進め方や人生の優先順位を見直したそうです。
そんな彼女が紹介している考え方が、これです。
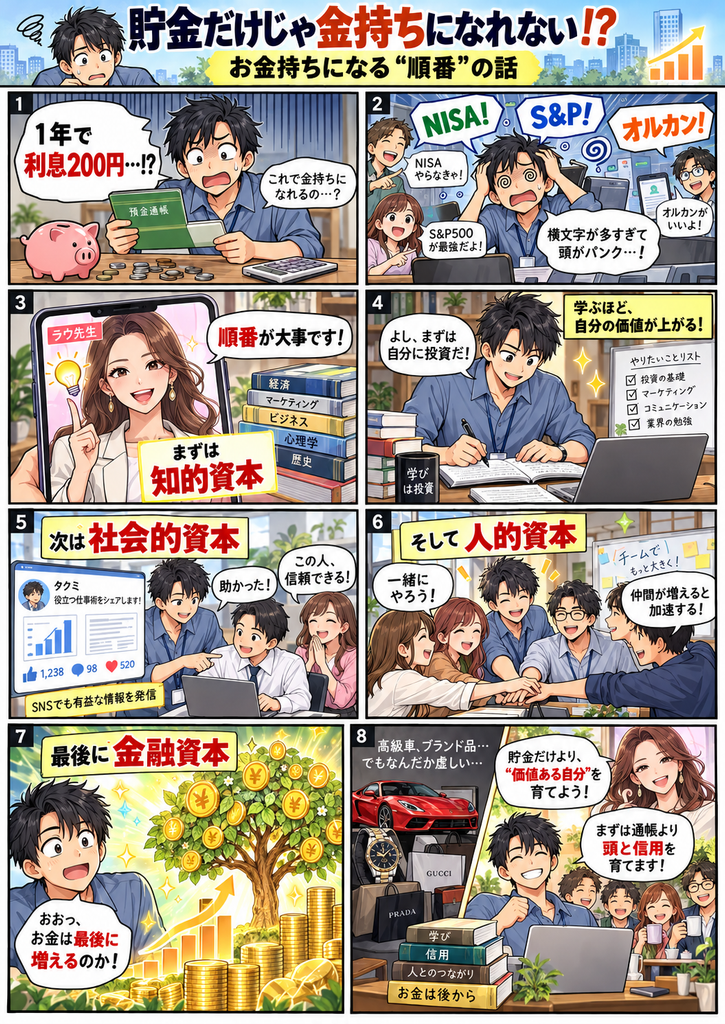
お金を増やす前に、育てるべき「資本」がある。
その資本は、次の4つです。
① 知的資本:自分の頭の中にある価値
知識、経験、専門性、スキルのこと。環境が変わっても持ち運べる、自分専用の道具箱です。
② 社会的資本:人からの信用
認知、評判、信頼、人とのつながり。「あの人に頼めば安心」と思ってもらえる、目に見えない通行手形です。
③ 人的資本:一緒に動いてくれる仲間
同じ目的に向かって協力してくれる人たちの力。一人では持ち上がらない荷物も、仲間がいればひょいっと動きます。
④ 金融資本:お金そのもの
現金、預金、株式、不動産など。みなさんおなじみの、あの資産です。
注目したいのは、この並び順。
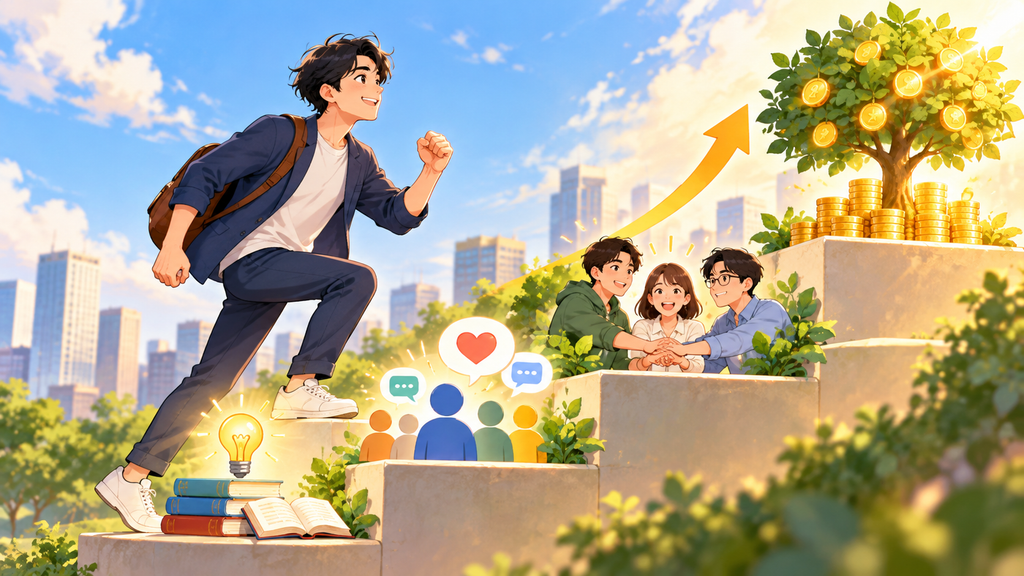
学ぶ → 役に立つ → 信用される → 協力者が増える → 収入の可能性が広がる
つまり、「お金が増えたら何かを始めよう」ではなく、**「お金を生み出せる自分を先に育てよう」**という発想なのです。
もちろん、誰もがこの順番で成功するわけではありません。現実には、貯金も投資も自己投資も、生活に合わせて並行して進めるものです。それでも、この視点を持つだけで、お金の使い方の「ものさし」が変わってきます。
あなたの「なんとなく1万円」が、未来を変えるかもしれない
少し、自分の1か月を振り返ってみましょう。
- コンビニで、ついで買い
- ほとんど使っていないサブスク
- ストレス解消のネットショッピング
届いた瞬間が幸福のピーク。1週間後には、クローゼットの住人。
私もある日、購入履歴を眺めて首をかしげました。
「この謎の健康グッズ、誰が買ったんだ?」
私です。深夜1時の私が、未来の私に、不要なプレゼントを贈っていました。深夜の私は、とても気前がいい。ただし、財布の持ち主ではなく、財布の敵です。
では、その1万円を、こんな使い方に変えたらどうでしょう。
- 仕事に必要な道具を買う
- 専門書を読む
- 経験者にアドバイスをもらう
- 小さなサービスを試作してみる
必ず収入が増えるとは限りません。それでも、ただ消費して終わるのとは違い、「経験」と「スキル」が手元に残ります。
しかも、自己投資は高額である必要はありません。無料の動画や、図書館の本からでも始められます。大切なのは金額ではなく、学んだことを実際に使うことです。
自己投資で「やってしまいがち」な落とし穴
ここで、ひとつだけ警告です。
世間でAIが流行れば、AI講座。動画編集が稼げると聞けば、動画編集スクール。心理学が役立つと言われれば、心理学の本。気づけば、本棚と修了証だけが立派になる。
これは、武器ばかり集めて、一度も冒険に出ない勇者と同じです。
伝説の剣は持っている。防具は最高級。レベルも高そう。でも、まだ最初の村にいる。
自己投資の目的は「勉強した気分になること」ではありません。自分が誰かに提供できる価値を増やすことです。
貯金も投資も、「全部やめる」か「全部やる」かの話ではない
もう一つ、誤解してほしくないことがあります。
今回の話は、「貯金なんてやめて自己投資しよう!」という話ではありません。
生活費が足りないのにセミナーへ全額投入。それは、勇気ではなくただの賭けです。講師のありがたいお話を聞いても、大家さんは家賃を免除してくれません。
大切なのは、次の順番です。
- 生活費を把握し、急な出費に備える現金を確保する
- 高金利の借金があれば、返済を優先的に検討する
- 余裕資金の中から、学びや投資に回す
NISAについても同じです。投資で得た利益が非課税になる制度ではありますが、購入する金融商品には価格変動があり、元本割れの可能性もあります。自分の生活状況とリスクの許容度を踏まえて判断することが大切です。
「投資は怖いから全部やめる!」 「貯金は無駄だから全部投資する!」
どちらも極端です。お金の世界で大切なのは、一発逆転より自分が続けられる仕組みです。
※本記事は一般的な情報提供であり、特定の金融商品の購入を勧めるものではありません。
実は、成功した人も「物」では満たされなかった
最後に、少し意外な話を。
ラウさんは、若くして経済的な成功を収め、ブランドのバッグや車、大きな家など、欲しかったものを手に入れたと語っています。多くの人が憧れるものばかりです。
ところが、その経験を通じて**「物質的な豊かさだけでは、本当の満足にはならなかった」**と気づいたそうです。
人間は、新しい環境にあっという間に慣れてしまいます。昨日までの夢が、今日は日常。そしてまた次が欲しくなる。この繰り返しに、ゴールはありません。
だからといって、欲しいものを我慢するのが正解でもありません。美味しい食事も、旅行も、趣味も、人生には必要です。
大切なのは、自分は何があれば本当に満足できるのかを知ること。
お金を増やす目的は、お金を増やし続けることではなく、自分が納得できる人生を選べる「選択肢」を増やすことではないでしょうか。
ここまで読んだあなたへ:続きが気になっていませんか?
ここまでで、こんなことが分かりました。
- 貯金は大切だが、それだけでは収入は増えにくい
- お金を増やす前に、4つの資本(知識・信用・仲間・お金)を育てるという考え方がある
- 自己投資は、高額でなくても、無料からでも始められる
- ただし、生活防衛資金を守ることが大前提
とはいえ、まだこんな疑問が残っているはずです。
- 具体的に、どんな能力を磨けばいいの?
- 信用って、どうやってお金につながるの?
- 人脈ゼロの人は、どうやって仲間を見つけるの?
- 月1万円の余裕資金は、どう配分すればいいの?
- 自己投資とただの浪費は、どう見分ける?
- 高額セミナーや「成功法則」に振り回されないためには?
もしあなたが、「読んで満足して終わる人」から「今日から動ける人」に変わりたいなら、続きを用意しています。
【続きはnoteで公開中】今日から動ける「具体的な方法」をまとめました
noteの記事では、この続きとして、次の内容を詳しく解説しています。
- 知的資本の育て方:1日30分、「10分×3」で学びを使える力に変える方法
- 信用の貯め方:フォロワー100人でも、仕事につながる可能性がある理由
- 協力者の見つけ方:名刺100枚より、「一人の仲間」が大事な理由
- 月1万円の配分例:知識・信用・仲間・予備費への振り分け方
- 自己投資と浪費の見分け方:買う前に使える3つの質問
- 30日間の実践プラン:「読んだだけ」で終わらせないための行動ステップ
- 避けたい3つの落とし穴:高額セミナー、成功法則のコピー、「稼ぐこと」が目的化する罠
笑える話もたっぷり入れたので、通勤電車でも、寝る前の布団の中でも読めます。ただし、ケーキを食べながら読むと、お財布の話が頭に入ってこない可能性があります。
今日から、できる小さな一歩
最後に、今日すぐできることを一つだけ。
今夜、銀行の残高を見るとき、いつもの質問に、もう一つだけ加えてみてください。
「今月は、いくら貯まったかな?」
これも大切です。そして、もう一つ。
「今月の私は、先月より何ができるようになっただろう?」
小さくて構いません。新しい知識を一つ知った。誰かの役に立てた。新しいことに挑戦できた。その積み重ねが、いつか通帳の数字だけでは測れない豊かさにつながるかもしれません。
そして、もしあなたの答えが「今日は美味しいケーキを食べました」だったとしても、大丈夫です。人生には、ケーキが必要な日があります。
ただし、毎日ケーキはおすすめしません。お財布にも、健康にも。
続きはこちらで待っています。
この記事が参考になったら、SNSでシェアしていただけると嬉しいです。
コメントで教えてください。あなたがこれから一番育てたいのは、知識・信用・仲間・お金のどれですか?
コメント