私の「金運グッズ履歴書」を公開します
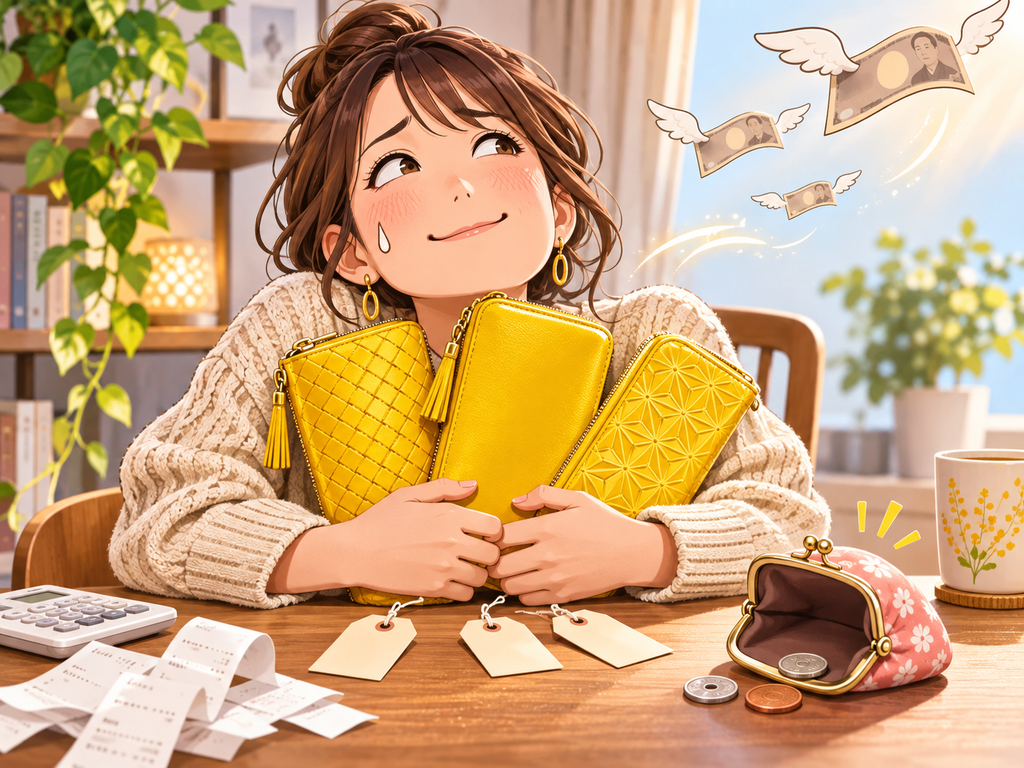
突然ですが、私の金運グッズの購入履歴を披露させてください。
- 黄色い長財布(3つ)
- 招き猫(右手を上げているお金担当の方)
- 天然石のブレスレット(「金運に効く」と書いてあった)
- 金運アップのスマホ待ち受け(これは無料だった。えらい)
- 宝くじを「大安、西の方角、一粒万倍日」に買うための交通費
合計すると、ざっくり3万円。
さて、ここで問題です。これだけ金運グッズをそろえた私の貯金は、どうなったでしょうか。
正解は…………3万円減りました。
当然です。金運グッズを買うたびに、お金は財布から出ていくのですから。金運を上げるために金運を下げている。これはもう、永久機関の逆です。永久に減る機関です。
招き猫に至っては、右手を上げて「お金を招く」どころか、私のお金を「さようなら」と見送っているようにしか見えなくなりました。
転機は、コンビニのプリンだった
ある日の仕事帰り。「今月は節約するぞ」と固く誓ったその日に、私はコンビニでプリンと、ついでに新作のスイーツと、「2つ買うとお得」だった飲み物を買っていました。
レジ袋をぶら下げて帰る道すがら、ふと思ったんです。
「あれ?今日の私、完全に自分の意志で買い物してなくない?」
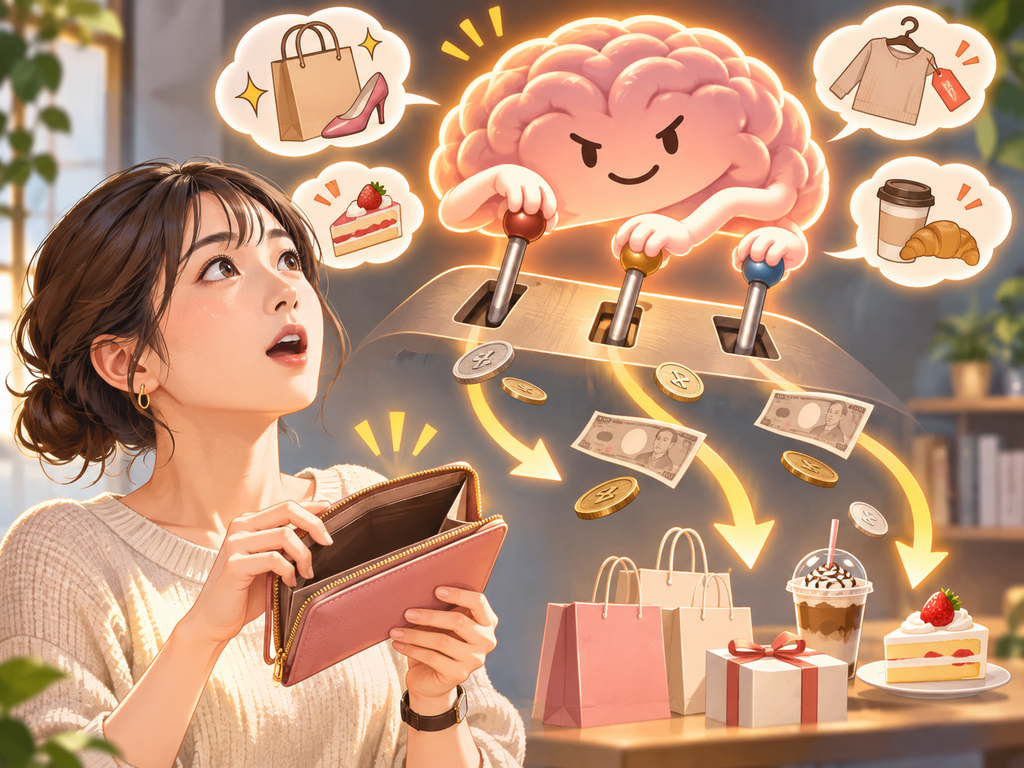
節約したい自分と、プリンを買う自分。どうやら私の中には、少なくとも2人の私が住んでいて、しかも決定権を握っているのは後者らしい。
その理由が知りたくて調べるうちにたどり着いたのが、行動経済学でした。
そして数冊の本を読み終えたとき、私は招き猫にそっと謝りました。
「ごめん。悪いのは君じゃなかった。私の脳だった」
この記事では、金運グッズに3万円を捧げた男(女でも可)が、行動経済学から学んだ「お金が逃げていく脳の仕組み」を、できるかぎり笑える形でお伝えします。
この記事でわかること ・あなたの「金運ポンコツ度」(診断つき) ・お金を逃がす代表的な「脳のバグ」3つ ・昔ながらの金運習慣の、意外な正体 ・意志の力に頼らずお金を残す、たったひとつの考え方
まずは診断!あなたの「金運ポンコツ度」チェック
本題に入る前に、ちょっとした診断を。当てはまるものを数えてみてください。
- 「来月から本気で貯金する」を、今年だけで3回以上言った
- 臨時収入が入ると、なぜか気が大きくなり、結果的に入った額より多く使う
- 「通常価格」に赤い二重線が引いてあると、心拍数が上がる
- 「送料無料まであと○円」と言われると、少しさみしい気持ちになる
- 何に使っているかわからない月額の引き落としが、少なくとも1つある
- 「ポイントだから実質タダ」という言葉を、本気で信じている
- 金運グッズを買ったことがある(私と握手しましょう)
診断結果
- 0〜1個:金運仙人 ……この記事を読む必要はないかも。でもせっかくなので最後までどうぞ
- 2〜4個:金運一般人 ……ごく普通の人間です。安心してください。ただし財布には小さな穴があります
- 5〜7個:金運ポンコツ筆頭 ……おめでとうございます。あなたは私の仲間です。そして、一番伸びしろがある人です
ちなみにこのチェック項目、実は全部に行動経済学の「名前」がついています。つまり、あなたのダメなところは、すでに世界中の研究者が真剣に調べてくれているのです。ちょっと感動しませんか。
そもそも行動経済学って何?(3分でわかるゆるい解説)
「経済学」と聞くと、グラフと数式が並んだ難しい学問を想像しますよね。安心してください。この記事に数式は1つも出てきません。出てくるのは、プリンと招き猫と私の失敗だけです。
昔ながらの経済学は、人間をこんな生き物だと考えていました。
いつも冷静。すべての情報を集めて、損得を完璧に計算し、自分にとって一番得になる選択を必ず選ぶ。
……誰ですか、その人。
少なくとも、夜中の2時に通販サイトで「これ、今の私に必要な気がする」と割り料理用の包丁を買った私ではありません。(その包丁は、まだ箱から出ていません)
そこで登場したのが行動経済学です。この学問は、開き直りにも似た前提からスタートします。
人間は、わりとポンコツである。ただし、そのポンコツさには「パターン」がある。
ここが大事なところです。人はデタラメに間違えるのではなく、みんな同じような場面で、同じように間違える。だからこそ、予測できるし、対策も立てられる。
この「人間のポンコツさの研究」は大真面目に評価されていて、心理学者のダニエル・カーネマンが2002年に、経済学者のリチャード・セイラーが2017年に、それぞれノーベル経済学賞を受賞しています。
つまりこういうことです。
あなたがプリンを買ってしまう理由は、ノーベル賞級のテーマなのです。胸を張っていい。いや、よくない。
「金運がいい人」の正体
行動経済学のメガネをかけてみると、「金運がいい人」と「金運が悪い人」の違いが、ちょっと違って見えてきます。
金運がいい人は、脳のバグがない人ではありません。バグは全人類に標準装備されています。
金運がいい人とは、自分の脳のバグを知っていて、バグが発動する前に先回りしている人なのです。
それでは、お金を逃がす代表的な脳バグを、ひとつずつ解剖していきましょう。
脳バグ① 現在バイアス|未来の自分を、赤の他人だと思っている
夏休みの宿題を、最終日にやっていた人へ
手を挙げてください。はい、私もです。
7月の私は「8月の私がやるでしょ」と思っていました。8月の私は「31日の私がやるでしょ」と思っていました。そして31日の私は、泣きながら朝顔の観察日記を「想像」で書いていました。朝顔さん、その節はごめんなさい。
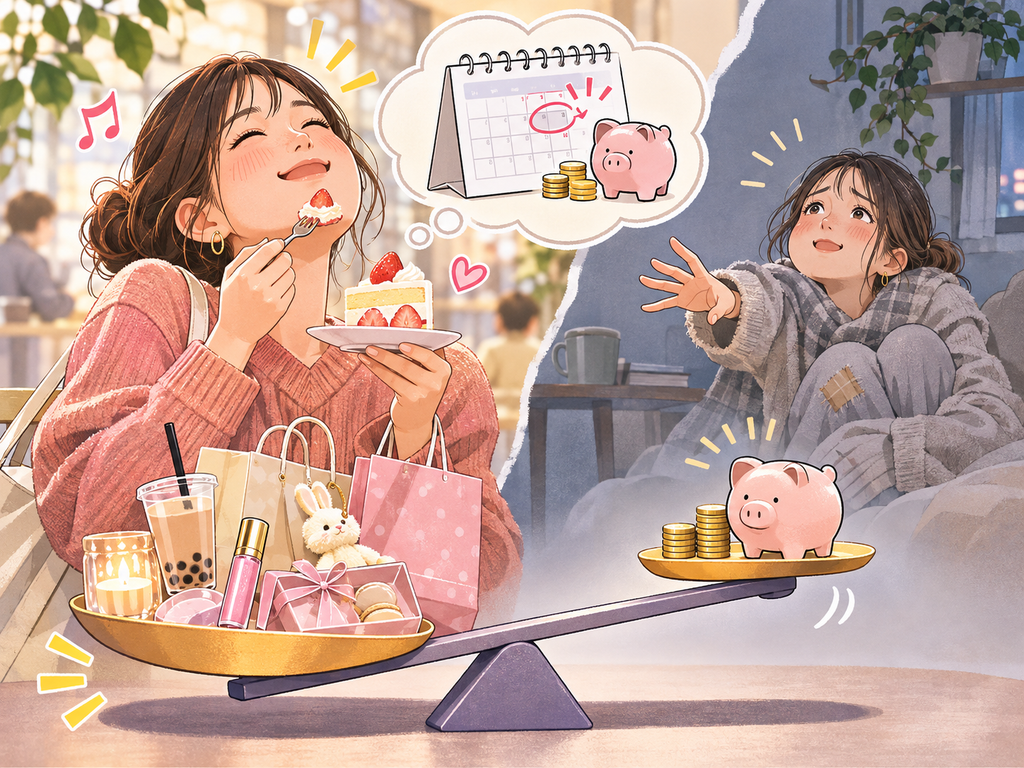
これが、行動経済学でいう現在バイアスです。人間は「今」の快楽や苦痛を、未来のそれよりも、ものすごく大きく見積もってしまうのです。
「今日の1万円」と「1年後の1万1千円」
有名な問いかけがあります。
質問A: 今日1万円もらうのと、1年後に1万1千円もらうの、どちらがいい?
多くの人は「今日の1万円」を選びます。まあ、わかります。1年後なんて、何があるかわからない。
質問B: では、1年後に1万円もらうのと、1年と1か月後に1万1千円もらうのは?
すると今度は、「どうせ1年待つなら、1か月くらい変わらないし」と待つほうを選ぶ人が増えるのです。
あれ?どちらも「待つ期間の差」と「もらえる額の差」は同じなのに、答えが変わっている。
つまり人間は、「今」が絡んだ瞬間だけ、急にせっかちになる生き物なのです。
貯金とは「知らないおじさんへの仕送り」である
これを貯金に当てはめると、こうなります。
貯金とは、今の自分が我慢して、未来の自分にお金を送る行為です。いわば未来の自分への仕送り。
ところが脳は、未来の自分のことを、あまり「自分」だと思っていないらしいのです。未来の自分を思い浮かべるときの脳の働き方は、他人を思い浮かべるときに似ている、という研究もあります。
つまり脳にとっての貯金とは、
「今日のプリンを我慢して、そのお金を知らないおじさん(またはおばさん)に送ってください」
と言われているのとほぼ同じ。そりゃ、プリンを買いますよね。私だって買います。実際買いました。
現在バイアスがよく使うセリフ集
- 「来月から本気出す」
- 「ボーナスが出たら貯金する」(ボーナスは別の使い道で消える)
- 「今日は頑張ったから、自分へのご褒美」(毎日頑張っているので、毎日ご褒美)
- 「人生一度きりだから」(このセリフが出たら要注意)
💰 金運ワンポイント:「来月から本気出す」は、未来の自分への「丸投げ」です。そして来月の自分も、また同じセリフで再来月の自分に丸投げします。このバトンリレー、ここで止めましょう。
脳バグ② 心の会計|お金に勝手に「あだ名」をつけている
ボーナスは、なぜ蒸発するのか
給料からコツコツ貯めた5万円。ボーナスで入った5万円。宝くじで当たった5万円。
金額は全部同じです。銀行のATMから出てくるお札も、同じ顔をしています。
ところが私たちの脳は、この3つをまったく別の生き物として扱います。
- 給料の5万円 → 「大事な生活費様」。丁重に扱う
- ボーナスの5万円 → 「ご褒美くん」。ちょっといいものを買う
- 宝くじの5万円 → 「あぶく銭」。友達におごって一晩で消える
これが、セイラーが提唱した心の会計(メンタル・アカウンティング)です。脳は、お金を「どこから来たか」「何に使う予定か」で勝手に仕分けして、それぞれ別の財布に入れているのです。
お札の肖像画が福沢諭吉から渋沢栄一に変わっても、「あぶく銭」扱いされた1万円札は、毎晩どこかで飲み代に変わっています。渋沢さんも、日本資本主義の父としては複雑な心境でしょう。
「ポイントはお金じゃない病」
現代には、もうひとつ厳介な心の会計があります。ポイントです。
「ポイントがたまってたから、実質タダで買えた!」
……いいえ。そのポイント、本当なら来月の食費に充てられた「お金」です。ポイントは、脳がうっかり「おまけ」のラベルを貼ってしまったお金なのです。
💰 金運ワンポイント: 実はこの「心の会計」、逆に利用すると、とんでもなく強力な「お金が減らない装置」に化けます。ちょっとした名前のつけ方ひとつで。その具体的なやり方は、noteの有料パートで紹介しています。
脳バグ③ アンカリング|最初に見た数字に、心を縛られている
「通常価格」は、脳への仕掛け罠
「通常価格 29,800円 → 本日限り 9,800円!」
この表示を見た瞬間、あなたの脳内ではこんな会議が開かれています。
脳A「2万円も安いぞ!」 脳B「でも、これ本当に必要……?」 脳A「2万円も安いんだぞ!!」 脳B「そうだね!!」 (可決)
このとき脳は「9,800円がこの商品に見合うか」を考えていません。最初に見た「29,800円」という数字に錨(アンカー)を下ろして、そこからの「差額」だけを見ているのです。これがアンカリング。
松・竹・梅なら、つい「竹」
うな重屋さんで「松5,000円・竹3,500円・梅2,500円」と並んでいたら、どれを選びますか?
「松はちょっと贅沢すぎるし、梅はちょっと寂しい……じゃあ竹で」
そう、人は3つ並んでいると真ん中を選びたくなる傾向があります。お店からすれば、本当に売りたいのは竹。松は「竹をお得に見せるためのアンカー」だったりするのです。松さん、引き立て役お疲れさまです。
「まとめ買いでお得」の真実
「3個買うと1個あたりがお得!」で買ったドレッシングが、冷蔵庫の奥で賞味期限を迎えていませんか。そのときのお得の正体は、ただの未来のゴミです。
💰 金運ワンポイント:「何割引き?」よりも、「もしこの値段が定価だったら、買う?」と自分に聞いてみてください。この一言だけで、アンカーはけっこう簡単に外れます。
衝撃!昔の「金運習慣」は、行動経済学的に理にかなっていた
ここまで読んで「じゃあ金運グッズや風水は、全部意味がないの?」と思った方。ちょっと待ってください。
ここがこの記事で一番面白いところです。昔から言い伝えられている金運習慣を行動経済学のメガネで見直すと、意外と理屈が通っているものがあるんです。
習慣① 「財布にレシートをためると金運が下がる」
→ レシートでパンパンの財布では、今いくら入っているのかがわかりません。残金が見えないと、人は使いすぎます。レシートを捨てる習慣は、結果的に「お金の見える化」になっているのです。
習慣② 「お札の向きをそろえるとお金が寄ってくる」
→ お札を丁寧に扱うと、支払いのたびに「このお札、本当に出す?」と一瞬立ち止まる儀式が生まれます。たった1秒の休憩でも、衝動には十分なブレーキになります。
習慣③ 「財布にお金を入れすぎない」
→ 財布にある分しか使えない。これは一種の「自分との約束」です。意志の力ではなく、物理的な上限で自分を守っているわけです。
習慣④ 「玄関や部屋をきれいにすると金運が上がる」
→ 部屋が片付いていると、どこに何があるかがひと目でわかります。「同じものをうっかり2度買う」という、地味に痛い出費が減ります。ちなみに私の家には、種類の違うハサミが4本あります。
習慣⑤ 「『お金がない』と口にしない」
→ 同じ事実でも、言い方(枠組み)が変わると人の判断は変わります。行動経済学でいう「フレーミング」です。「お金がない」より「今はここに使わないと決めている」のほうが、なぜか前向きに節約できます。
昔の人たちは、「行動経済学」という言葉を知らないまま、経験から「脳のバグ対策」を習慣にしていたのかもしれません。ご先祖様、なかなかやります。
ただし、ひとつだけ落とし穴がある
金運習慣には意味がある。でも、金運グッズを「買うこと」自体が目的になった瞬間、それはただの買い物です。
黄色い財布を3つ買った私が言うのだから、これ以上の説得力はないと思います。
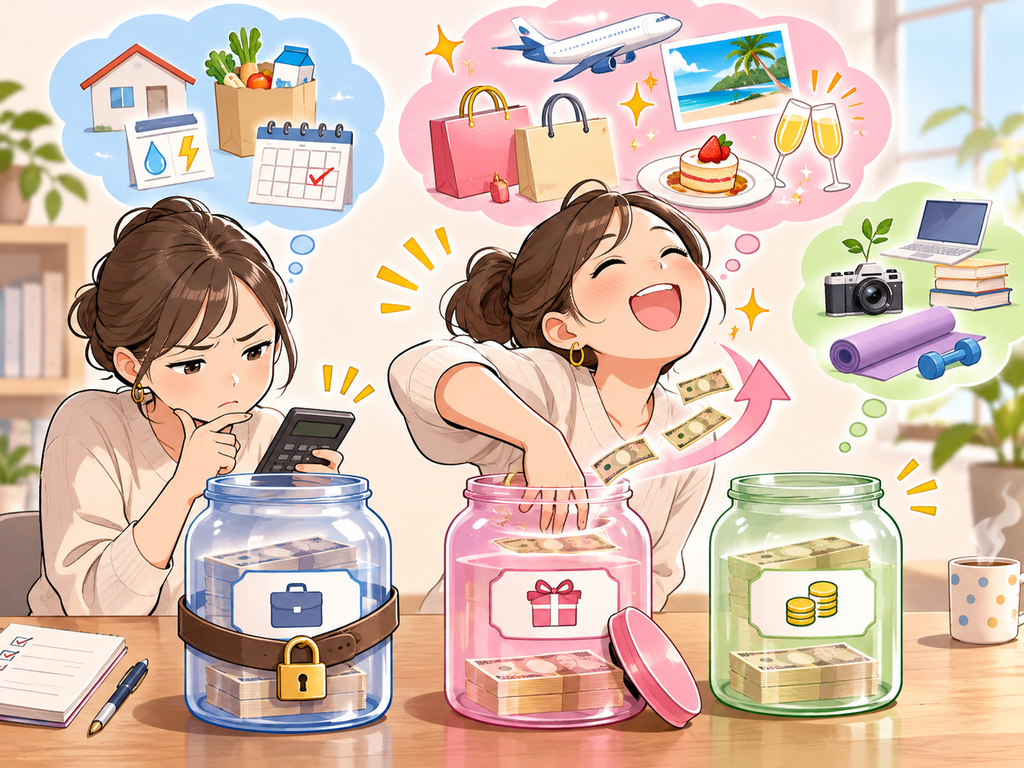
でも、脳バグは「知っているだけ」では治らない
さて、ここまで読んだあなたは、おそらくこう思っています。
「よし、もう脳バグには騙されないぞ。明日から気をつけよう」
……たいへん申し上げにくいのですが、その「明日から」こそ、脳バグ①の現在バイアスです。
そしてもうひとつ残念なお知らせがあります。脳バグは、知っていても発動します。
「同じ長さの線なのに、矢印の向きで長さが違って見える」という有名な錯視図を見たことがありますか?あれは、「同じ長さですよ」と答えを知ったあとでも、やっぱり違う長さに見えますよね。
お金の脳バグも同じです。知識は大事。でも、知識だけではセールの赤い数字には勝てません。
勝てるのは「意志」ではなく「仕組み」
では、どうすればいいのか。
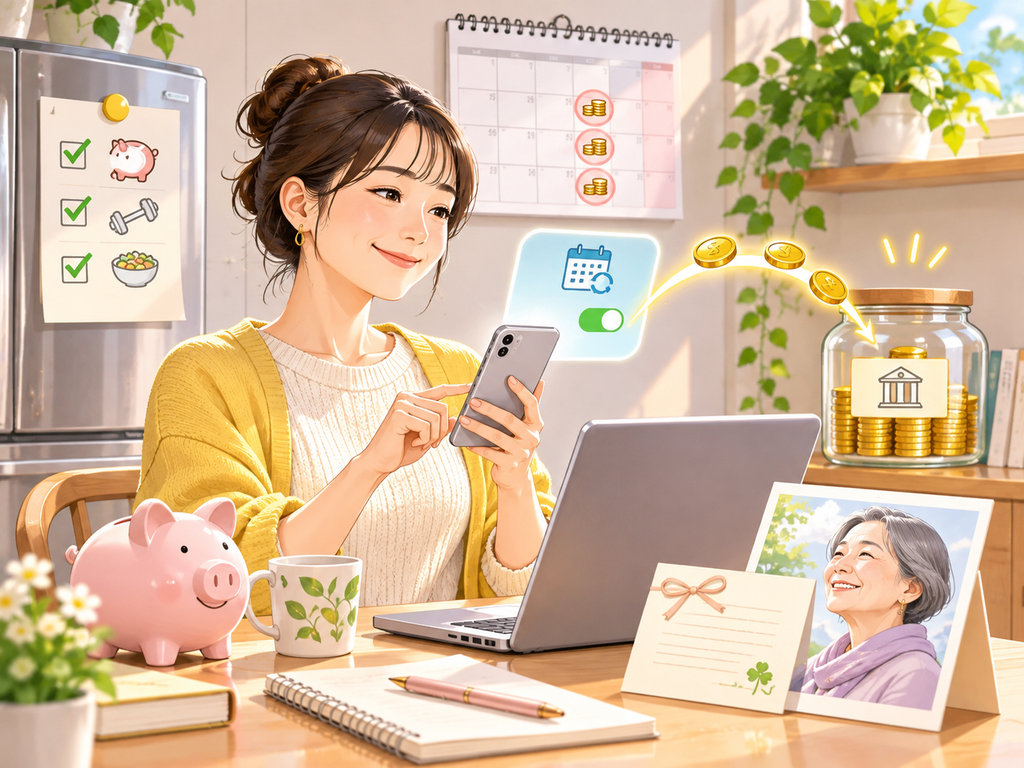
答えは、意志の力に頼らず、勝手にお金が残る「環境」を先につくってしまうことです。
行動経済学ではこれを「ナッジ(nudge)」と呼びます。英語で「ひじでそっとつつく」という意味。無理やり引っ張るのではなく、自然と良い方向へ足が向くように、ちょっとだけ環境をいじるのです。
たとえるなら、ダイエット中に「お菓子を食べないように我慢する」のが意志。「そもそも家にお菓子を置かない」のがナッジ。どちらが楽で、どちらが続くかは、言うまでもありませんよね。
続きは、noteで公開しています
ここから先の「じゃあ、具体的に何を設定すればいいの?」という部分は、noteの記事にまとめました。
noteで読めること
- 財布に一番大きな穴をあける、さらに厳介な脳バグ2つ(この記事では紹介していません)
- 今日から設定できる「意志の力ゼロで金運を上げるナッジ」7選
- この記事で予告した「心の会計」の逆利用テクニック
- 30日で「お金が残る脳」に書き換える、週ごとのブートキャンプ
- スクショして使える「金運チェックリスト」
金運グッズに3万円を払って学んだ私の教訓を、ぜひ一番安いお値段で持ち帰ってください。少なくとも、黄色い財布よりは安いです。
まとめ:招き猫は悪くなかった
最後に、この記事のポイントをおさらいします。
- 金運が悪いのは運のせいではなく、全人類に標準装備された「脳のバグ」のせいかもしれない
- 代表的な脳バグは「現在バイアス」「心の会計」「アンカリング」
- 昔ながらの金運習慣には、脳バグ対策として理にかなったものもある
- ただし、脳バグは知っているだけでは治らない。勝てるのは「仕組み」
ちなみに、うちの招き猫は今も玄関にいます。ただし今は、「何か買う前に、いったん一日待て!」のポーズに見えています。同じ右手なのに、不思議なものです。
縁起で気分を上げて、仕組みでお金を残す。この二刀流で、いっしょに金運を上げていきましょう。
続きの「具体的な仕組みのつくり方」は、こちらからどうぞ。
※本記事は行動経済学の考え方を日常のお金の習慣に応用するアイデアを紹介するものであり、特定の金融商品・サービスを勧めるものではありません。
コメント